LLD voiture électrique sans apport : repérer l’apport déguisé et calculer le vrai loyer
En bref : une LLD sans apport te fait rouler en électrique neuve sans grosse somme au départ, contre un loyer plus élevé. Beaucoup d’offres « sans apport » utilisent en réalité ta prime coup de pouce comme premier loyer, ou ajoutent un dépôt de garantie. Calcule toujours le vrai loyer : total payé divisé par le nombre de mois.
Sommaire5 parties
Quand on est étudiant, rouler en électrique neuve sans avoir 3 000 € de côté fait rêver. Un copain de promo a failli signer une offre affichée « sans apport, 149 € par mois ». En bas du devis, une ligne : « premier loyer de 4 200 €, déduit de la prime ». Sauf qu’il n’avait pas droit à la prime. Je t’apprends à débusquer l’apport caché.
Le principe, et ce que « sans apport » veut dire
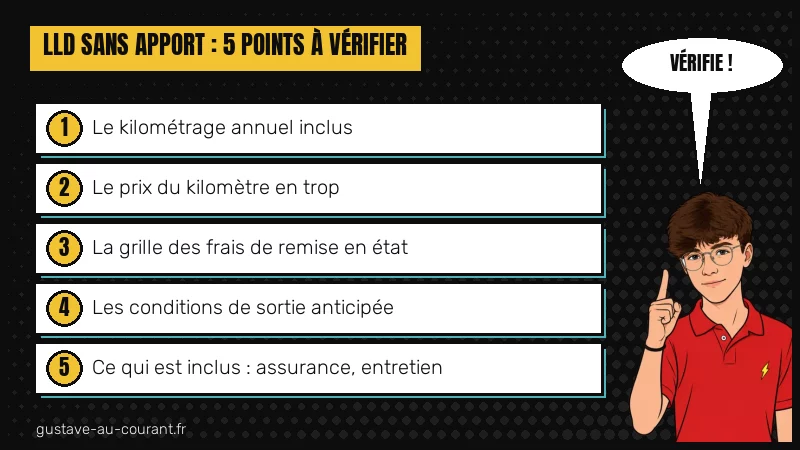
En location longue durée, tu loues une voiture neuve deux à cinq ans, puis tu la rends. Dans une LLD classique, tu verses un premier loyer majoré au départ, qui fait baisser les mensualités. Sans apport, ce versement disparaît, et il est étalé sur les loyers suivants. Le loueur peut quand même te demander un dépôt de garantie, rendu à la fin moins les éventuels frais de remise en état.
Le simulateur juste en dessous compare une offre avec et sans apport sur la même durée.
Avec ou sans apport, ça change quoi ?
Calcul simple hors frais de dossier, assurance, options et kilomètres en trop.
Les trois apports déguisés
Une offre peut être légalement « sans apport » et te demander pourtant de l’argent au départ, ou en comptant sur de l’argent qui n’est pas le tien.
La prime utilisée comme premier loyer
C’est le cas le plus fréquent sur l’électrique. La prime coup de pouce, souvent plusieurs milliers d’euros, est versée au loueur et sert de premier loyer. Pour toi, l’offre semble sans apport. Mais si tu n’as pas droit à la prime, ou si son montant est plus faible que prévu, tu paies la différence. Vérifie ton droit et son montant avant de signer, comme je l’explique dans l’article sur la prime voiture électrique.
Le dépôt de garantie et les frais de dossier
Un dépôt de garantie bloque souvent l’équivalent d’un ou deux loyers pendant tout le contrat. Des frais de dossier ou de livraison peuvent aussi s’ajouter à la signature. Ce n’est pas un apport au sens du contrat, mais c’est bien de l’argent qui sort de ta poche au départ.
| Ligne du devis | Ce que ça cache | Ce que tu vérifies |
|---|---|---|
| Premier loyer « déduit de la prime » | Apport payé par la prime | Ton droit à la prime et son montant |
| Dépôt de garantie | Somme bloquée jusqu’à la fin | Montant et conditions de restitution |
| Frais de dossier ou de livraison | Paiement à la signature | Montant exact, négociable |
| Kilométrage bas | Loyer d’appel, pénalités plus tard | Forfait et prix du kilomètre en trop |
Calculer le vrai loyer en cinq étapes
- Additionner tout ce que tu paies au départ : premier loyer, frais, dépôt non rendu en cas de dommages.
- Ajouter tous les loyers mensuels de la durée du contrat.
- Estimer les kilomètres en trop, souvent facturés 0,10 à 0,20 € pièce.
- Diviser le total par le nombre de mois : c’est ton vrai loyer.
- Ajouter l’assurance tous risques exigée, pour comparer avec un achat.
Exemple : 149 € par mois sur 37 mois, plus 4 200 € de premier loyer non couvert par la prime, plus 300 € de frais. Total : 10 013 €, soit un vrai loyer de 270 € par mois. Presque le double du loyer affiché. Fais ce calcul pour chaque offre, avec la même durée et le même kilométrage, sinon la comparaison ne veut rien dire.
Mon copain a refait le calcul avec le vendeur, sur un coin de table. 270 € au lieu de 149 €. Il a fini par prendre une offre affichée à 239 €, mais vraiment sans premier loyer ni dépôt. Sur le papier, plus cher. Dans la vraie vie, 31 € de moins par mois.
Les frais de fin de contrat
La facture se joue aussi à la restitution. Les points à surveiller :
- L’état de la voiture : rayures, jantes frottées, pneus plus usés que le barème ne le permet sont facturés.
- Les kilomètres en trop : mieux vaut ajuster le forfait en cours de contrat que payer à la fin.
- La sortie anticipée : rendre la voiture avant terme coûte souvent très cher, lis la clause.
- Le câble de recharge : il doit être rendu avec la voiture, en bon état.
Si tes revenus sont modestes et que tu roules pour le travail, regarde d’abord le leasing social : c’est le seul vrai « zéro apport » garanti. Et si tu utilises la voiture pour le travail, les loyers sont couverts par les frais kilométriques en frais réels.
LLD voiture électrique sans apport : ce que je retiens
Une LLD sans apport garde ton épargne, mais son loyer affiché peut tromper. Cherche le premier loyer payé par la prime, le dépôt et les frais, puis divise le total par le nombre de mois. C’est ce vrai loyer, assurance comprise, qu’il faut comparer d’une offre à l’autre.
Écrit par
Gustave
Étudiant en école d'ingénieur, spécialité environnement. Je roule avec l'e-208 de ma mère et en trottinette, et je fais les calculs avant de te conseiller.
Qui est Gustave ?