Assurance voiture électrique : ce qui fait grimper la prime, surtout quand tu as 20 ans
En bref : depuis 2025, assurer une voiture électrique coûte un peu plus cher qu’une thermique : autour de 820 € par an en moyenne, contre 750 € pour une essence. La raison : fin d’un avantage fiscal et réparations plus coûteuses. Le modèle, ton âge et la formule pèsent bien davantage : une petite citadine bien déclarée reste abordable, même jeune.
Sommaire5 parties
Quand ma mère m’a ajouté comme conducteur sur l’e-208, j’ai découvert que la moyenne nationale ne veut rien dire quand tu as 20 ans : elle est tirée par des conducteurs expérimentés. Ici, on regarde ce qui fait vraiment varier la facture, et comment un jeune conducteur peut éviter de payer le double.
Pourquoi l’électrique est devenue plus chère à assurer
Pendant des années, l’électrique était moins chère à assurer. Ce n’est plus le cas depuis le 1er janvier 2025 : elle a perdu son exonération partielle de taxe sur les contrats d’assurance. Selon le baromètre Assurland de février 2026, la prime moyenne atteint 818 € par an pour une électrique, contre 753 € pour une essence et 735 € pour un diesel.
L’autre raison, ce sont les sinistres. D’après France Assureurs, indemniser un accident avec une électrique coûte en moyenne 11 % de plus. Les pièces sont plus chères, les carrossiers doivent être habilités à la haute tension, et un choc sous la caisse peut toucher la batterie, qui pèse jusqu’à la moitié de la valeur de la voiture.
Ce qui fait vraiment varier ta prime
L’écart électrique contre thermique, c’est 60 à 90 € par an. D’autres critères font bouger la prime de plusieurs centaines d’euros.
| Ce qui change | Effet sur la prime | Ordre de grandeur |
|---|---|---|
| Électrique contre essence | Légère hausse | + 60 à 90 € par an |
| Modèle | Très fort | Environ 600 € pour une petite citadine, plus de 1 000 € pour une berline puissante |
| Âge du conducteur | Le plus fort | Environ 1 350 € par an en moyenne pour les 18-25 ans |
| Formule | Fort | Du simple au double entre tiers et tous risques |
| Lieu de stationnement | Moyen | Garage fermé moins cher que la rue |
Le cas du jeune conducteur
Un jeune permis paie une surprime légale, qui baisse chaque année sans sinistre et disparaît au bout de trois ans, deux après une conduite accompagnée. La piste la plus rentable reste d’être déclaré conducteur secondaire sur le contrat d’un parent, à condition que cela corresponde à la réalité. Si c’est toi qui conduis la voiture tous les jours, te déclarer secondaire est une fausse déclaration : en cas d’accident, l’assureur peut réduire ou refuser l’indemnisation.
Le cas de la voiture en location
En location longue durée ou en leasing social, le loueur impose presque toujours une formule tous risques, et souvent une garantie perte financière. Elle couvre l’écart entre ce que l’assureur rembourse et ce que tu dois encore au loueur si la voiture est détruite. Demande son prix avant de signer : il s’ajoute à la prime de base. C’est notre cas avec l’e-208, détails dans l’article sur le leasing social.
Les garanties à exiger sur une électrique
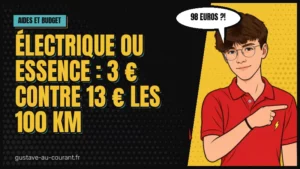
Le prix compte, mais le contenu du contrat compte davantage. Voilà ce que je vérifie avant de signer :
- La batterie : couverte en tous risques, y compris si elle est louée à part, et sans vieillissement déduit trop vite.
- Le câble de recharge : il coûte 200 à 400 € et se vole facilement. Certains contrats le couvrent, d’autres non.
- La borne à domicile : vérifie qu’elle est couverte par le contrat auto ou par ton assurance habitation.
- L’assistance panne d’énergie : remorquage jusqu’à la borne la plus proche si tu tombes à 0 %, sans franchise kilométrique.
- La valeur à neuf : pendant deux ou trois ans, pour ne pas être remboursé à la cote après une perte totale.
Comment payer le juste prix
Ma méthode pour faire baisser la note sans se découvrir :
- Faire trois devis sur le même modèle exact, avec les mêmes garanties.
- Comparer la franchise, pas seulement la prime mensuelle.
- Déclarer honnêtement le conducteur principal et le lieu de stationnement.
- Passer en tiers étendu quand la voiture vieillit et perd de la valeur.
- Remettre le contrat en concurrence chaque année, la loi permet de résilier après un an.
Le premier devis qu’on a reçu m’ajoutait comme conducteur principal. Presque 1 400 € par an. En déclarant la vraie situation, ma mère en principal et moi en secondaire pour deux trajets par semaine, on est retombés à un niveau raisonnable. La même voiture, juste la vérité mieux expliquée.
Si tu compares location et achat, pense à compter l’assurance dans ton budget total : elle pèse parfois autant que le loyer, comme je le montre dans l’article sur la LLD sans apport. Et n’oublie pas l’autre frais d’achat, la carte grise.
Assurance voiture électrique : ce que je retiens
Une électrique coûte autour de 60 à 90 € de plus par an à assurer qu’une thermique. Ton âge, le modèle et la formule pèsent bien plus lourd. Vérifie la batterie, le câble et l’assistance panne d’énergie, déclare honnêtement qui conduit, et remets ton contrat en concurrence chaque année.
Écrit par
Gustave
Étudiant en école d'ingénieur, spécialité environnement. Je roule avec l'e-208 de ma mère et en trottinette, et je fais les calculs avant de te conseiller.
Qui est Gustave ?